Paragraaf Weerstandsvermogen en risicobeheersing
Risicobeheersing
Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - RisicobeheersingDeze paragraaf heeft als doel het inzicht geven in het beleid van de gemeente met betrekking tot risico`s, het totaal aan financiële risico`s afzetten tegen de beschikbare middelen en inzicht en beoordeling van de financiële positie aan de hand van kengetallen. In lijn met de Nota Risicomanagement wordt onderscheid gemaakt tussen de incidentele en structurele risico`s. De top 10 van grootste financiële risico`s wordt weergegeven, met daarbij per risico de invloed op de benodigde weerstandscapaciteit en beheersmaatregelen.
Risicomanagement
De ambitie voor het omgaan met risico`s is beschreven in de Nota Risicomanagement: ‘Er is open en transparante communicatie over risico’s via dialoog. De onderkende risico’s worden gewogen en beheerst en de organisatie kent een goede balans tussen risico’s nemen en beheersen (risicobereidheid). Door iedereen bewust te maken van de meerwaarde en het werken met risico`s te integreren in de processen zal het meer en meer vanzelfsprekend worden.’
Door inzicht in de (financiële) risico’s is de organisatie in staat om bewust besluiten te nemen. Om inzicht in de risico’s te verkrijgen worden er risico-inventarisaties uitgevoerd. De inventarisatie wordt gedurende het jaar bijgewerkt. Hieronder wordt verslag gedaan van de resultaten van de meest recente risico-inventarisatie om een zo actueel mogelijk beeld te geven. Op basis van de geïnventariseerde risico’s is de benodigde weerstandscapaciteit berekend. Dit wordt afgezet tegen de beschikbare weerstandscapaciteit om het weerstandsvermogen van Gooise Meren te berekenen.
Risicoprofiel
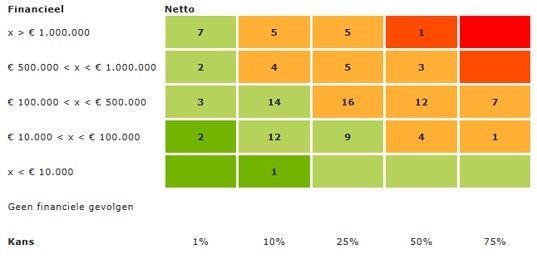
Om de risico's van Gooise Meren in kaart te brengen is een risicoprofiel opgesteld. Dit risicoprofiel is tot stand gekomen met behulp van de applicatie NARIS, waarmee risico's systematisch in kaart zijn gebracht en beoordeeld. In totaal zijn 115 grote financiële risico's in beeld gebracht. De geïnventariseerde risico’s zijn in klassen ingedeeld en geplaatst in een risicokaart. De risicokaart geeft inzicht in de spreiding van de risico’s naar kans en gevolg/impact. Een risico dat in het groene gebied zit, vormt geen direct gevaar voor de continuïteit van de organisatie. Een risico dat een score heeft in het oranje gebied, vraagt om aandacht. Een risico met een risicoscore in het rode gebied vereist directe aandacht om te voorkomen dat de continuïteit van de organisatie wordt bedreigd. Preventieve of reducerende maatregelen kunnen de kans of het gevolg terugbrengen naar een niveau dat een meer acceptabele waarde heeft.
Top 10 financiële risico`s
In onderstaande tabel zijn tien risico’s gepresenteerd, die het meeste vragen van de benodigde weerstandscapaciteit. In deze tabel leest u een korte omschrijving van het risico, een beschrijving van het verwachte financiële gevolg, de beheersmaatregelen en het percentage dat aangeeft hoeveel procent dit risico bijdraagt aan het verwachte totale financiële gevolg (€ 12.410.803: zie ‘Benodigde weerstandscapaciteit’). In de laatste kolom is aangegeven of het risico ten opzichte van de laatste gepresenteerde stand (Jaarstukken 2025) nieuw (N) of ongewijzigd (O) is in de top 10.
Toelichting grootste wijzigingen top 10
In de top 10 komen twee risico’s niet meer terug.
Voor de vervanging van de parkeergarage De Olmen heeft de gemeente een aanvraag ingediend binnen de Impulsaanvraag Winkelgebieden. De garage maakte onderdeel uit van deze aanvraag vanwege haar belangrijke functie voor het kernwinkelgebied en de financiële onrendabele top. Inmiddels is de subsidiebesluitvorming afgerond en blijkt Gooise Meren niet tot de gemeenten te behoren die een bijdrage hebben ontvangen. De gemeente komt namelijk niet voor in de lijst van de toegekende IW subsidies (Impuls aanpak Winkelgebieden). De onzekerheid over de subsidie is daarmee verdwenen en het risico kan worden afgesloten.
In 2026 is besloten dat het WMO-vervoer naar geïndiceerde WMO-dagbesteding voortaan door ons eigen Vervoer Gooi en Vechtstreek wordt gedaan. Ingekochte zorgaanbieders regelen niet langer zelf het vervoer via onder meer eigen contracten met taxibedrijven (daarvoor kregen zorgaanbieders een apart tarief bovenop tarief zorg), Het risico dat contracten worden opengebroken omdat de tarieven voor vervoer niet voldoen voor aanbieders is hierdoor vervallen.
Nieuw in de top 10 is het risico dat betrekking heeft op de afronding van het programma Verder met de Vesting Muiden en dan met name de onderdelen “Herinrichting Vestingplein” en bijbehorend het herstel van de aanpalende vestingwallen. Bij de krediet- en subsidieaanvraag (in 2024) voor dit project was de kostenraming gebaseerd op een stedenbouwkundig plan en gemaakt op basis van globale kengetallen. Sinds januari 2026 is gewerkt aan een civieltechnisch ontwerp met meer detail en compleetheid met de daarbij behorende verbeterde kostenraming. Die is helaas hoger uitgekomen, waardoor het risico nu hoger uitpakt en in de top 10 landt.
Daarnaast is een nieuw risico opgenomen in de top 10 vanwege de verwachting dat de rente zal stijgen. De gemeente krijgt te maken met een toenemende financieringsbehoefte doordat er veel investeringen op de planning staan. Hiervoor is het nodig om nieuwe leningen aan te trekken. De rentestand lijkt te stijgen, waardoor we verwachten dat nieuwe leningen tegen een hogere rente zullen moeten worden aangetrokken dan de gemiddelde rente van de huidige leningen.
Buiten de benoemde risico's in de top 10 zijn er twee aandachtspunten.
Ondermijning in de zorg is landelijk een probleem. Criminele samenwerkingsverbanden hebben de zorg ontdekt als verdienmodel en zijn op allerlei manieren de zorg binnengedrongen. Zo maken ze onder meer misbruik van zorggelden, gebruiken ze zorgbedrijven als dekmantel om crimineel geld wit te wassen, richten ze eigen malafide uitzend- en opleidingsbureaus op en zetten ze kwetsbare zorgcliënten soms in bij drugshandel en andere criminele activiteiten. Eén van de gevolgen is ook dat er onbekwame, soms ook criminele ‘zorgverleners’ in de zorgsector aan het werk zijn. Ze zijn niet opgeleid en niet vaardig, met alle risico’s en schrijnende situaties voor kwetsbare cliënten van dien. Cliënten trekken niet gemakkelijk aan de bel door hun beperking en/of afhankelijke positie. Het Openbaar Ministerie schat dat in Nederland jaarlijks voor minimaal € 10 miljard wordt gefraudeerd in de zorg. Onze handhavers en sociaal rechercheurs (BOA’s) voeren toezicht- en handhavingstaken uit en dragen zo bij aan opsporing van zorgfraude. Via inkoop en contractbeheer probeert Gooise Meren de aanpak van zorgfraude te versterken. Daarnaast proberen we signalen te delen met alle ketenpartners.
De financiële positie van Tomingroep staat al meerdere jaren onder druk. Tomin heeft aan de deelnemende gemeenten een garantstelling gevraagd. Dit is nodig om de noodzakelijke financiële zekerheid te bieden gedurende de transitieperiode (2026 en 2027) naar twee nieuwe sociale ontwikkelbedrijven in Almere en de Gooi- en Vechtstreek. Uit de liquiditeitsprognose van Tomin van januari 2026 volgt dat eind 2026 (en zeker in 2027) een liquiditeitstekort ontstaat dat oploopt tot ruim € 6,5 miljoen. Dit bedrag past binnen het bedrag van de (voor de zekerheid) hogere garantstelling. De liquiditeitsprognose en de omvang van de tekorten zijn nog met onzekerheden omgeven, maar deelnemende gemeenten moeten er gezamenlijk voor zorgdragen dat Tomin te allen tijde over voldoende middelen beschikt. Een aanvullende bijdrage om het liquiditeitstekort op te vangen wordt verdeeld naar rato van het 10-jaarsgemiddelde van het aantal WSW-medewerkers per gemeente, wat voor Gooise Meren neerkomt op € 500.000 in 2026 en in 2027. Er wordt gewerkt aan een transitie per 1-1-2028 waarbij Almere (Noord) zich afscheidt van de regiogemeenten (Gooi en Vechtstreek; Zuid). Dit gaat gepaard met maatregelen en moeilijke keuzes. Een en ander moet bestuurlijk nog worden vastgesteld. Een werkgroep liquiditeit adviseert daarnaast op basis van de liquiditeitsprognose om de panden van Tomin af te stoten naar de twee nieuwe onderdelen. Dit levert naast liquiditeit ook ‘resultaat’ op omdat de boekwaarde lager ligt dan de verwachte verkoopopbrengst (marktwaarde).
Nr. |
Risico |
Financieel gevolg |
Beheersmaatregel |
Invloed |
N=Nieuw in top 10, O=Ongewijzigd |
|---|---|---|---|---|---|
1 |
Krijgsman: Er lopen nog steeds verschillende juridische procedures met de KNSF. Deze procedures gaan gepaard met forse financiële claims. Gezien de voorgeschiedenis is het ook niet uitgesloten dat hier nieuwe procedures bij zullen komen. |
Incidenteel: mogelijk toewijzen van financiële claims van de ontwikkelaar. |
Zorgvuldige juridische begeleiding en dossieropbouw |
10,74% |
O |
2 |
Uitkering Gemeentefonds: De Raad voor het Openbaar Bestuur heeft advies gegeven aan het ministerie van BZK over de herijking van het Gemeentefonds. Met name de eigen draagkracht van de gemeente (zie de onbenutte belastingcapaciteit bij de ratio hieronder) kan een nadelige invloed gaan hebben op de uitkering uit het Gemeentefonds. |
Structureel: Minder algemene uitkering door aftrekposten gebaseerd op de WOZ waarde (denk aan de onbenutte belastingcapaciteit) |
Behoedzaam begroten en bijhouden publicaties van het Rijk en de VNG, bijwonen van informatiebijeenkomsten |
9,53% |
O |
3 |
De ICT systemen en- of data zijn niet langer toegankelijk. Systemen zullen niet beschikbaar zijn en de veiligheid van (persoons)gegevens raakt in het geding. De dienstverlening naar interne medewerkers en burgers zal hier hinder van ondervinden. Bijvoorbeeld door Ransomeware. |
Incidenteel: hoge kosten en inspanning om kritische bedrijfsprocessen, gegevens en de dienstverlening te herstellen. Bijvoorbeeld door de noodzaak tot inhuur externe expertise. |
Inzetten op bewustwording medewerkers over informatiebeveiliging. Risico gebaseerde beveiligingsmaatregelen (zoals 24/7 monitoring) periodiek evalueren en toetsen op effectiviteit.
Continuïteitsplannen continu verbeteren en testen. Algeheel BCM plan en BCP plannen voor elke afdeling. |
5,49% |
O |
4 |
Er worden producten/diensten gekocht of contracten afgesloten waarbij onvoldoende wordt stilgestaan bij de borging van informatiebeveiliging en privacy bij leveranciers en subleveranciers. Bijvoorbeeld risicovolle technologie of onveilige herkomstlanden.
Dit risico speelt met name bij producten/diensten die niet worden beoordeeld door de inkoopadviseurs en relevante kennishouders. Hierdoor wordt er niet voldaan aan wetgeving. |
Incidenteel: Variërend van het risico op datalekken door gebrekkige beveiliging, niet voldoen aan wet- en regelgeving (boetes), tot een kans op ransomeware. |
Inzetten op vroegtijdige aandacht voor informatiebeveiliging en privacy bij aanbestedingen en projecten. Met hierbij een focus op de borging van de eisen en afspraken gedurende de looptijd van het dienst of gebruik van het product. |
4,62% |
O |
5 |
Arbeidsmarkt: door krapte op de arbeidsmarkt zijn vacatures moeilijk te vervullen en nemen de kosten van werving toe. Inhuur is nodig voor vacatures die niet ingevuld kunnen worden. |
Incidenteel: extra inhuur, niet alle taken uitvoeren |
Sturen op arbeidsmarktcommunicatie met 2 coparate recruiters en inzet van arbeidsmarkt toelages om de juiste mensen te vinden en aan ons te binden. Investeren in doorontwikkeling arbeidsmarktcampagnes en datagedreven werven. |
3,63% |
O |
6 |
Jeugd: de verwachting is een toename van de uitgaven voor individuele jeugdhulp; deze stijging kent verschillende oorzaken:
- een hoog aantal jeugdigen dat jeugdhulp ontvangt in lijn met de trend van de afgelopen jaren;
- een toename van de kosten per jeugdige door inzet van zwaardere en dus duurdere vormen van jeugdhulp (o.a. Verblijf en GGZ);
- een stijging van de tarieven in de jeugdhulp;
- uitstroom uit jeugdhulp die achterblijft bij de instroom, doordat jeugdigen steeds langer jeugdhulp ontvangen. |
Structureel: hogere lasten en mogelijke budgetoverschrijding |
Kostenbeheersingsmaatregelen zoals meer beïnvloedingsmogelijkheid op de huisartsenroute door inzet POH-Jeugd (uitbreiding per 2027), meer inzet op eigen kracht en normaliseren en demedicaliseren, en versterken voorveld volgen uit de Hervormingsagenda Jeugd. Op den duur meer kostenbeheersing (naar verwachting per 2028), maar implementatie en uitvoering leiden ook tot incidentele én structurele kosten verbonden aan deze verdere transformatie. Daarom monitoren effecten kostenbeheersmaatregelen en aanpassen prognoses. |
3,56% |
O |
7 |
Wmo: Sinds de invoering van het abonnementstarief (vaste lage eigen bijdrage ongeacht duur en omvang hulp- en ondersteuning) ontvangen gemeenten minder eigen bijdragen. Daarnaast heeft het abonnementstarief een aanzuigende werking bij vooral de huishoudelijke hulp. Verder is er toename van Wmo-kosten door:
- een autonome groei door vergrijzing;
- hogere instroom jongvolwassen (20 tot 40 jaar) door geen perspectief op werk;
- een hogere instroom door ambulantisering (langer thuis wonen) en kortdurende opnames in ziekenhuizen waardoor inwoners eerder naar huis gaan en een beroep doen op de Wmo;
- gewijzigde Cao’s in de zorg en welzijnswereld zorgen mogelijk voor tussentijdse aanpassing van tarieven voor ingekochte zorg (Zorg in natura en Persoonsgebonden budget). |
Structureel: hogere lasten door een stijgende vraag en mogelijke budgetoverschrijding. Het kabinet stelt geen middelen beschikbaar om dit financieel te compenseren, wel is over een periode van 3 jaar een monitor ingesteld.
In het Coalitieakkoord van het nieuwe Kabinet wordt de eigen bijdrage voor Wmo-ondersteuning (zoals huishoudelijke hulp) herzien. Onduidelijk is nog hoe. Het vergt een wetswijziging van de Wmo. Deze moet door de Eerste en Tweede Kamer goedgekeurd worden. |
Meer inzet op normaliseren en demedicaliseren, en op preventie en vroegsignalering. En op het versterken van het voorveld met alternatieve laagdrempelige voorzieningen voor hulp en ondersteuning. Dit vergt financiële investeringen. Breed maatschappelijk debat over de eerlijke verdeling van de inzet van o.a. schaarse huishoudelijke hulp (personeelstekort).
Monitoren effecten en aanpassen prognoses.
Aankaarten problematiek en noodzaak hogere vergoedingen bij het Rijk.
Aanpassen budgetten. |
3,45% |
O |
8 |
Het uitvoeringsproject Verder met de Vesting Fase 2 (herinrichting Vestingplein en herstel aangrenzende vestingwallen) is inmiddels in de ontwerpfase. Bijgewerkte kostenraming toont nu een fors risico op budgetoverschrijding.
Oorzaak is enerzijds voortschrijdend inzicht op detailniveau en anderzijds sterke prijsstijging in markt. |
Incidenteel: Destijds heeft de raad een taakstellend uitvoerings-krediet vastgesteld van € 2,0 mln. waarvan 50% subsidie. Daarenboven nog € 175.000 voor extra scope “Ravelijnsplein”. De huidige raming is € 3,0 mln., incl. recente scope-uitbreiding “vervangen riolering”.
Voorlopige conclusie: het plan kan niet conform het besluit worden gerealiseerd en versobering heeft mogelijk gevolgen voor de verkregen subsidie. |
Voor de vervanging van de riolering ad € 200.000 zijn andere middelen beschikbaar.
In najaar 2026 is een betere raming beschikbaar bij het besteksontwerp en kan een nieuwe inschatting van de marktprijs worden gemaakt met minder bandbreedte (ramingsmarge). Dan volgt nieuwe risicoanalyse.
Het mogelijke tekort wordt nu op € 500.000 geschat.
Zo nodig kunnen tijdens de gunningsfase ook nog maatwerk versoberingen worden doorgevoerd indien marktaanbiedingen tegenvallen. Daarnaast is het ook nog mogelijk met de subsidieverstrekker in overleg te gaan en een verzoek tot extra subsidie in te dienen. |
3,02% |
N |
9 |
Er staan veel investeringen op de planning, met name voor de herinrichtingen in de openbare ruimte (riolering, wegen, groen en openbare verlichting) en de onderwijshuisvesting (IHP). De toenemende financieringsbehoefte betekent het aantrekken van nieuwe leningen. De rentestand heeft jaren vrij laag gestaan maar lijkt de laatste tijd, mede door geopolitieke ontwikkelingen, te stijgen.
Deze onzekerheid maakt dat we verwachten dat nieuw aan te trekken leningen tegen een hogere rente dan de gemiddelde rente van de huidige leningenportefeuille zullen moeten plaatsvinden. |
Structureel: gebaseerd op een verwachte gemiddelde investeringsvolume van € 25 miljoen per jaar zou één procent stijging zo’n € 250.000 extra lasten betekenen. |
De monitoring van renteontwikkelingen en liquiditeitsrisico's maakt onderdeel uit van de reguliere treasury- en liquiditeitsfunctie. Ontwikkelingen worden meegenomen in de P&C-cyclus, liquiditeitsprognoses en strategische financiële verkenningen. Gezien de verwachte financieringsbehoefte blijft dit een relevant aandachtspunt voor de komende jaren. Er wordt een gespecialiseerd adviesbureau ingeschakeld om de bij de financieringsbehoefte voor de langere termijn passende maatregelen in kaart te brengen. |
2,81% |
N |
10 |
Contractmanagement is onvoldoende belegd in de organisatie: mogelijke onrechtmatigheden op aanbestedingen, contracten die niet doelmatig of rechtmatig zijn, ongewenste contractverlengingen en onvoldoende sturing en monitoring van contractuitvoering. |
Structureel: verlies van gelden, mogelijk onrechtmatige contracten, uitgaven zonder contract of buiten contract om en uitgaven boven contractwaarde. |
Contractmanagementsysteem is in gebruik. Kennis over contractmanagement in de organisatie verder vergroten. |
2,55% |
O |
Weerstandsvermogen
Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - WeerstandsvermogenBenodigde weerstandscapaciteit
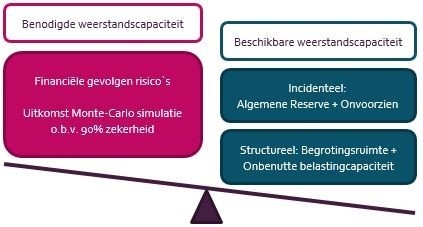
Op basis van de ingevoerde risico's is een Monte-Carlo risicosimulatie uitgevoerd. Deze simulatie berekent duizenden keren per risico het gevolg maal de kans. De risicosimulatie wordt toegepast, omdat het reserveren van het maximale risicobedrag ongewenst is. De risico's zullen immers niet allemaal tegelijk en in hun maximale omvang optreden. Uit de simulatie volgt dat bij een betrouwbaarheidspercentage van 90% alle risico`s kunnen worden afgedekt met een bedrag van € 12.410.803. Op basis van de incidentele risico`s is dit € 7.110.232 en voor het structurele deel € 5.300.571.
Beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit van gemeente Gooise Meren bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico's in financiële zin af te dekken. De samenstelling en omvang van de beschikbare weerstandscapaciteit is in de onderstaande tabel opgenomen.
Onderscheid kan worden gemaakt in incidentele en structurele weerstandscapaciteit. Dit is wenselijk, omdat je een risico met structurele gevolgen niet structureel mag dekken met een reserve en anderzijds voor een incidenteel risico het onwenselijk is om direct structurele middelen in te zetten (OZB, beleid aanpassen). De onbenutte belastingcapaciteit bij de OZB is het verschil tussen het gehanteerde tarief en het maximale tarief alvorens tot een artikel 12 gemeente gerekend te worden.
|
Beschikbare weerstandscapaciteit 2027 (bedragen in €) |
Incidenteel | Structureel |
Totaal |
Raming 2028 |
Raming 2029 |
Raming 2030 |
| Algemene reserve per 1 januari | 22.196.432 | 22.196.432 | 20.746.432 | 20.646.432 | 21.996.432 | |
| Onbenutte belastingcapaciteit 2025 | 17.603.034 | 17.603.034 | 17.603.034 | 16.603.034 | 16.603.034 | |
| Begrotingsruimte | 297.208 | 297.208 | -804.348 | 190.868 | 481.414 | |
| Stelpost onvoorzien | 1.100 | 1.100 | 1.100 | 1.100 | 1.100 | |
| Totale weerstandscapaciteit | 22.196.432 | 17.901.432 | 40.097.774 | 37.546.218 | 37.441.434 | 39.081.980 |
Ratio weerstandsvermogen
Om te bepalen of het weerstandsvermogen toereikend is, moet de relatie worden gelegd tussen de benodigde weerstandscapaciteit (financieel gekwantificeerde risico's) en de beschikbare weerstandscapaciteit. De relatie tussen beide componenten, ook wel ‘weerstandsratio’, wordt in onderstaande figuur en tabel weergegeven, waarbij het van belang is dat de beschikbare capaciteit groter is dan de benodigde capaciteit.
| Ratio weerstandscapaciteit 2027 (bedragen in €) |
Incidenteel | Structureel |
Totaal
|
Raming 2028 |
Raming 2029 |
Raming 2030 |
| Benodigde weerstandscapaciteit | 7.110.232 | 5.300.571 | 12.410.803 | 12.410.803 | 12.410.803 | 12.410.803 |
| Beschikbare weerstandscapaciteit | 22.196.432 | 17.901.432 | 40.097.774 | 37.546.218 | 37.441.434 | 39.081.980 |
| Ratio | 3,1 | 3,4 | 3,2 | 3,0 | 3,0 | 3,1 |
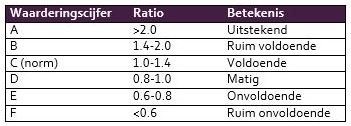
Om te weten of de berekende ratio een ‘uitstekend’ of ‘onvoldoende’ vermogen aangeeft, wordt onderstaande tabel gebruikt van de Universiteit Twente. De norm is in de Nota Risicomanagement vastgesteld op minimaal een C (1.0-1.4). De ratio van Gooise Meren valt voor zowel incidenteel als structureel in klasse A. Dit duidt op een uitstekend weerstandsvermogen.
Kengetallen
Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Kengetallen| Verloop van de kengetallen |
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
Raming 2028 |
Raming 2029 |
Raming 2030 |
| Netto schuldquote | 95,7% | 106,3% | 118,3% | 131,3% | 135,1% | 132,2% |
| Netto (gecorrigeerde) schuldquote | 73,2% | 87,9% | 101,2% | 113,9% | 117,5% | 114,6% |
| Solvabiliteitsratio | 16,3% | 13,5% | 12,9% | 11,9% | 11,9% | 11,9% |
| Structurele exploitatieruimte | 1,8% | 0,0% | 0,1% | -0,4% | 0,1% | 0,2% |
| Grondexploitatie | 2,0% | 2,8% | 2,3% | 2,8% | 0,0% | 0,0% |
| Belastingcapaciteit | 117,2% | 114,6% | 114,1% | 114,1% | 114,1% | 114,1% |
De hieronder gebruikte categorieënindeling voor de financiële kengetallen wordt gehanteerd door de provincie. Dit is gebaseerd op de signaleringswaarden die de provincie als toezichthouder hanteert. De netto schuldquote en de solvabiliteitsratio worden in de begrotingsperiode vooral beïnvloed door het forse volume aan voorgenomen investeringen. Dit vraagt om zorgvuldige beoordeling van de wensen, prioritering en het maken van keuzes.
Netto gecorrigeerde schuldquote
Netto gecorrigeerde schuldquote (= schuldlast ten opzichte van eigen middelen). De nettoschuld betreft de totale schuldlast (aangegane leningen). De schuldlast verminderd met alle doorgeleende/verstrekte leningen leidt tot een gecorrigeerde nettoschuld.
Categorie A = kleiner dan 90% het minst risicovol
Categorie B = 90-130% matig risico
Categorie C = groter dan 130% zeer risicovol
Toelichting:
De netto schuldquote valt in 2027 onder categorie B, matig risico als gevolg van de planning van uit te voeren investeringen.
Solvabiliteit
Solvabiliteitsratio (= in hoeverre is de gemeente in staat om aan haar financiële verplichtingen te voldoen).
Categorie A = groter dan 50% het minst risicovol
Categorie B = 20-50% matig risico
Categorie C = kleiner dan 20% zeer risicovol
Toelichting:
De solvabiliteit is in 2027 als zeer risicovol aan te merken, met name door incidentele onttrekkingen aan de Algemene Reserve voor het realiseren van een sluitende begroting.
Structurele exploitatieruimte
Structurele exploitatieruimte (= welke structurele ruimte heeft de gemeente om haar eigen lasten te dragen).
Categorie A = groter dan 0% het minst risicovol
Categorie B = 0% matig risico
Categorie C = kleiner dan 0% zeer risicovol
Toelichting:
De structurele exploitatieruimte is in 2027 nihil, ofwel alle structurele lasten worden gedekt door structurele baten en valt daarmee in de categorie matig risico.
Grondexploitatierisico
Grondexploitatie (= hoe verhoudt de waarde van de grond zich tot de totale (geraamde) baten)
Categorie A = kleiner dan 20% het minst risicovol
Categorie B = 20-35% matig risico
Categorie C = groter dan 35% zeer risicovol
Toelichting:
Met 2,3% valt Gooise Meren in 2027 onder categorie A. Dit risico is voor Gooise Meren erg laag, omdat de gemeente weinig grondexploitaties heeft en de financiële omvang klein is. De enige grondexploitatie betreft de gebiedsontwikkeling Bredius.
Belastingcapaciteit
Belastingcapaciteit (= hoe verhoudt de belastingdruk zich ten opzichte van het landelijke gemiddelde).
Categorie A = kleiner dan 95% het minst risicovol
Categorie B = 95-105% matig risico
Categorie C = groter dan 105% zeer risicovol
Toelichting:
Met 114,1% valt Gooise Meren onder categorie C, zeer risicovol. De ruimte die een gemeente heeft om zijn belastingen te verhogen, wordt vaak gerelateerd aan de totale woonlasten. De gemiddelde woonlasten in Gooise Meren liggen hoger dan gemiddeld in Nederland. Dit komt voornamelijk door de hogere WOZ-waarden van de woningen in Gooise Meren, ten opzichte van het landelijk gemiddelde. Dat zorgt voor een gemiddeld hogere OZB-last (onroerendezaakbelasting). Het percentage (tarief per eenheid) van de OZB in Gooise Meren ligt onder het gemiddelde van Nederland. Dat tarief van Gooise Meren (0,0703%) ligt ruim onder het door het Ministerie in de meicirculaire 2026 bepaalde 'redelijk peil' voor toelating tot artikel 12, zijnde 0,1595% (i.c. berekening onbenutte belastingcapaciteit), waardoor wij het kengetal ‘belastingcapaciteit’ niet als risico zien.
Beoordeling van de onderlinge verhouding van de kengetallen
Op basis van bovenstaande uitkomsten kunnen we stellen dat de financiële positie van de gemeente goed is. Door het hoge voorgenomen investeringsvolume blijft monitoring noodzakelijk.
Rapportcijfer kengetallen
In de in 2021 vastgestelde nota Beoordeling Kengetallen hebben we een andere wijze van presenteren voorgesteld, met name om de kengetallen samen te beoordelen. We volgen hierbij de eerder door de raad vastgestelde berekening, waarbij alle kengetallen worden gewaardeerd en leiden tot een rapportcijfer. De streefwaarde voor Gooise Meren voor dat rapportcijfer is vastgesteld op 7 (6,9), de minimumwaarde op 6 (5,9). Voor een duurzame balans in de begroting zijn een goede ratio weerstandsvermogen en een goed rapportcijfer kengetallen essentieel. We zien het rapportcijfer afnemen. Op termijn zijn maatregelen nodig op het gebied van temporiseren investeringen of versterken eigen vermogen.
| Rapportcijfer | Minst risicovol (A) | Neutraal (B) | Meest risicovol (C) | |||
| % | Punten | % | Punten | % | Punten | |
| Netto (gecorrigeerde) schuldquote | < 90 | 3 | 90 - 130 | 2 | > 130 | 1 |
| Solvabiliteitsratio | > 50 | 4 | 20 - 50 | 2,7 | < 20 | 1,3 |
| Structurele exploitatieruimte | > 0 | 1 | 0 | 0,6 | < 0 | 0,3 |
| Grondexploitatie | < 20 | 1,5 | 20 - 35 | 1 | > 35 | 0,5 |
| Belastingcapaciteit | < 95 | 0,5 | 95 - 105 | 0,3 | > 105 | 0,1 |
| Totaalcijfer | 10 | 6,6 | 3,2 | |||
| Rapportcijfer |
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
Raming 2028 |
Raming 2029 |
Raming 2030 |
| Netto (gecorrigeerde) schuldquote | 3,0 | 3,0 | 2,0 | 2,0 | 2,0 | 2,0 |
| Solvabiliteitsratio | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 |
| Structurele exploitatieruimte | 1,0 | 1,0 | 1,0 | 0,3 | 1,0 | 1,0 |
| Grondexploitatie | 1,5 | 1,5 | 1,5 | 1,5 | 1,5 | 1,5 |
| Belastingcapaciteit | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 |
| Totaal rapportcijfer | 6,9 | 6,9 | 5,9 | 5,2 | 5,9 | 5,9 |
| Streefwaarde |
| Voldoende |
| Onvoldoende |